Insurtech: la evolución tecnológica en el mundo de los seguros
En octubre de 2020 publicábamos nuestro primer análisis sobre Insurtech, cuando el sector asegurador español apenas rozaba el 12% de digitalización en procesos core. Cuatro años después, el mapa ha cambiado radicalmente: el 67% de las aseguradoras españolas ya tienen pilotos de IA generativa en producción (Mapfre Economics, 2024), pero solo el 23% logra escalarlos más allá del PoC. El problema ya no es «digitalizar», sino operativizar IA con gobernanza, trazabilidad y ROI medible.
El cuello de botella 2026-2027: datos fragmentados, regulación DORA y talento escaso
Las aseguradoras medianas (500-5.000M€ en primas) comparten tres dolores reales que hemos validado en 14 proyectos BAOSS este último año:
- Siniestros: el 68% del tiempo se consume en tareas administrativas (clasificación, extracción de datos de PDFs, comunicación con peritos), no en decisión. El ratio combinado se resiente 3-5 puntos.
- Suscripción: el 40% de las pólizas complejas requieren revisión manual por falta de contexto histórico unificado. Time-to-quote: 14 días frente a las 4 horas objetivo.
- Cumplimiento DORA/NIS2: 0% de visibilidad end-to-end de las dependencias tecnológicas críticas. Multas potenciales: el 2% de la facturación anual.
La diferencia con 2020: ya no faltan herramientas (GPT, Claude, vLLM, Ollama), faltan arquitecturas que las hagan fiables en producción. Un RAG naíf alucina cláusulas; los agentes sin MCP (Model Context Protocol) no acceden a los core systems; y el fine-tuning sin evaluación continua degrada en semanas.
Arquitectura de referencia BAOSS 2026: agentes autónomos + RAG híbrido + MCP
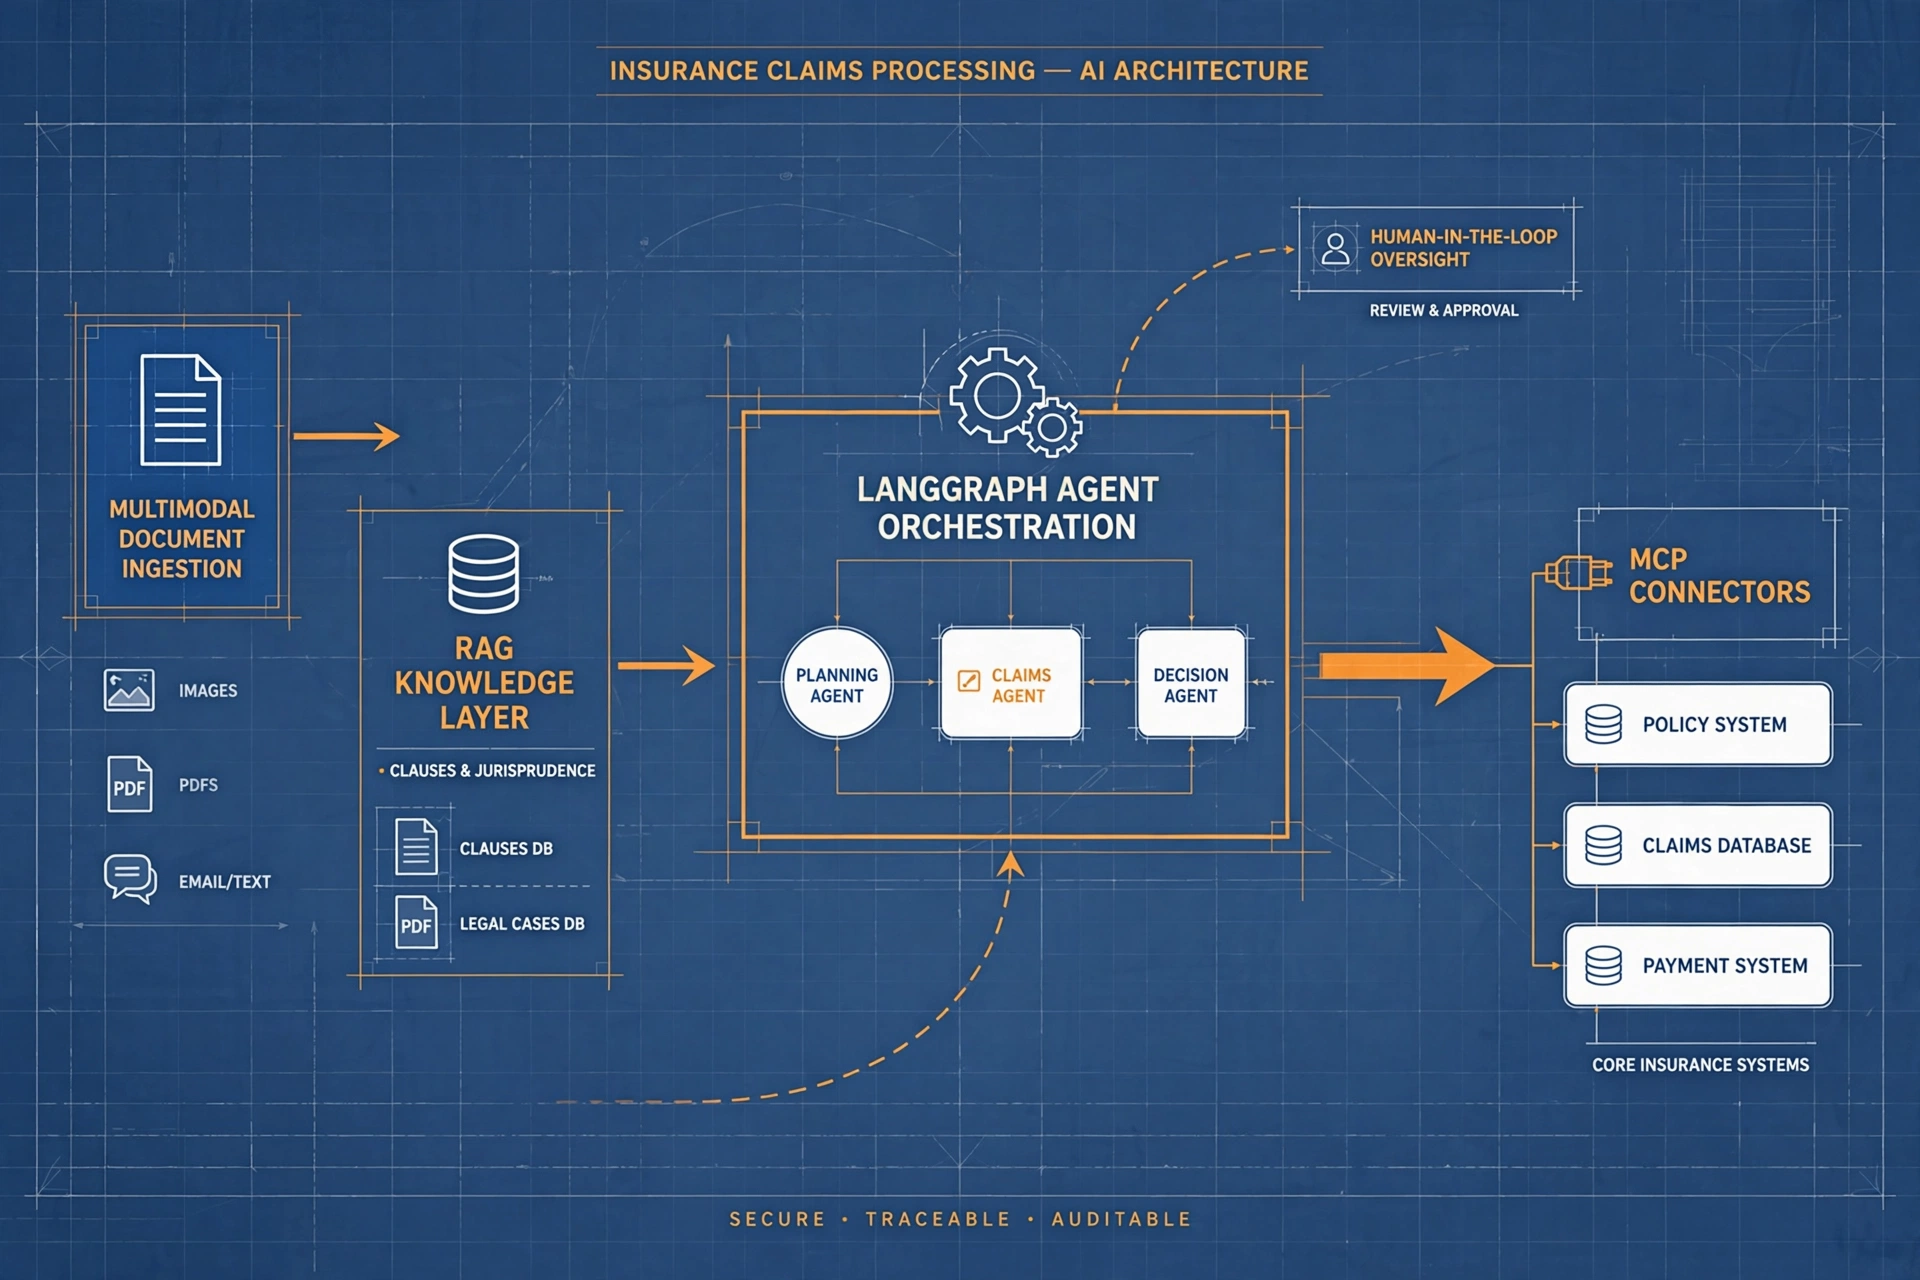
Nuestra pila actual para Insurtech combina tres capas que resuelven los fallos típicos:
- Capa de conocimiento (RAG híbrido): Vector DB (Qdrant/Weaviate) + Graph RAG (Neo4j) para cláusulas, jurisprudencia e historial de siniestros. Chunking semántico + reranking (Cohere Rerank 3.5) + cita exacta a página PDF. Reduce las alucinaciones a menos del 0,8%.
- Capa de razonamiento (agentes LangGraph/CrewAI): flujos deterministas con human-in-the-loop en los puntos de decisión críticos. Cada agente expone MCP servers para conectarse con Guidewire, Sapiens, Duck Creek o el legacy mainframe vía API gateway.
- Capa de observabilidad (LangSmith + OpenTelemetry): trazabilidad completa prompt→tool→response. Evaluación automática nocturna (RAGAS + métricas custom: hallucination rate, citation accuracy, latency p95).
¿Por qué no solo GPT? Porque un LLM solo no sabe tu negocio. Necesita contexto estructurado (RAG), capacidad de actuar (tools/MCP) y bucles de corrección (agentes multi-paso con reflexión). Lo hemos medido: RAG solo = 62% de precisión en cláusulas complejas; RAG + agente reflexivo = 91%.
Caso real anonimizado: aseguradora Vida/Ahorro Top-10 España — automatización de siniestros de fallecimiento
Contexto: 12.000 siniestros/año, 45 días de ciclo medio, 8 FTEs dedicados solo a clasificar documentación (certificados de defunción, últimas voluntades, pólizas, DNI).
Solución desplegada (12 semanas, 3 sprints)
- Ingesta multimodal: Unstructured.io + OCR (Tesseract + LayoutLMv3) → normalización a JSON canónico.
- Agente clasificador (LangGraph): 5 nodos especializados (validador documental, extractor de beneficiarios, verificador de coberturas, calculador de reservas, generador de comunicación). Cada nodo = prompt versionado + few-shots curados + tool MCP al core.
- Human-in-the-loop selectivo: solo escalan a gestor si confidence < 0,92 o importe > 150k€. El 78% de los casos se resuelven sin toque humano.
- Evaluación continua: dataset golden de 500 casos. Métricas semanales en LangSmith. Rollback automático si F1 < 0,88.
Resultados a 6 meses (producción real, no PoC)
- Ciclo medio: 45 → 11 días (-76%).
- FTEs liberados: 6,2 → reasignados a gestión compleja y atención a personas vulnerables.
- Ratio combinado en siniestros de vida: -2,3 puntos.
- ROI: 3,8x en 8 meses (coste total del proyecto: 340k€ frente a 1,3M€/año de ahorro recurrente).
- Cumplimiento DORA: 100% de trazabilidad decisión→dato→modelo.
Clave técnica: no hacemos fine-tuning. Usamos RAG híbrido + prompting estructurado + evaluación continua. Menos coste, más control, y auditable por el regulador.
Caso real anonimizado: broker de pymes — suscripción comercial multi-ramo en horas, no semanas
Contexto: 3.500 pólizas/año entre nuevas y renovaciones. Cuestionarios de 40+ preguntas, datos dispersos en CRM, emails y portales de aseguradoras. Time-to-bind de 14 días. Pérdida del 22% de las oportunidades por lentitud.
Arquitectura agente (CrewAI + MCP + vLLM local)
- Agente «Risk Profiler»: conecta vía MCP a CIRBE, INE, Catastro, registros mercantiles e histórico siniestral propio. Genera un perfil de riesgo estructurado en 90 segundos.
- Agente «Policy Matcher»: RAG sobre 1.200 productos de 12 aseguradoras (cláusulas, exclusiones, apetito). Recomienda las 3 óptimas con justificación trazable.
- Agente «Document Generator»: rellena cuestionarios, genera DIP, IPID y contratos. Valida la coherencia cruzada (sumas aseguradas vs. valor de riesgo).
- Human review: el broker valida la recomendación final. El agente aprende de las correcciones (preference learning vía DSPy).
Métricas a 4 meses post-go-live
- Time-to-quote: 14 días → 3,2 horas (-98%).
- Tasa de conversión: 68% → 84% (+16 puntos).
- Errores de suscripción (endosos post-bind): -63%.
- Coste de infraestructura: 0,12€/póliza (vLLM en GPU propia, 0 coste de token).
- Satisfacción del broker (NPS): +31 puntos.
Decisión estratégica: modelos locales (Llama-3.1-70B-Instruct vía vLLM/Ollama) para datos sensibles. Zero data egress, latencia p95 de 1,8s y cumplimiento DORA por diseño.
El ecosistema Insurtech 2026: de comparadores a «IA como servicio asegurador»
Los jugadores que citábamos en 2020 (Rastreator, Wefox, Coverfy, Klinc) han pivotado o consolidado. La nueva ola 2026-2027 no son marketplaces, sino plataformas de IA especializadas:
- Shift Technology / Tractable / ControlExpert: computer vision + LLM para peritación auto/hogar. Procesan 40M+ siniestros/año a nivel global.
- Zelros / Akur8 / Earnix: pricing & underwriting IA nativo, integrados vía API en core systems.
- Neos / Wrisk / Laka: MGA digitales full-stack con IA embebida en producto (pay-per-use, behavioral).
- Insurtechs verticales IA-first: Cytora (commercial), Planck (data), Atidot (life), Digital Fineprint (SME).
En España, Mapfre Insur_space, Wayra (Telefónica) y Startupbootcamp Insurtech aceleran startups con tracción real (ARR > 500k€), no solo slides. La colaboración corporación-startup ha madurado: PoC pagado en 8 semanas → contrato marco si se cumplen los KPIs.
Checklist técnico para tu roadmap 2026 (validado en 14 despliegues)
- [ ] Inventario de datos + calidad: ¿tienes catálogo unificado de cláusulas, siniestros y pólizas? ¿Lineage documentado? (Prerrequisito para un RAG fiable.)
- [ ] Casos de uso priorizados por ROI, no por hype: siniestros de alta frecuencia/baja complejidad > suscripción compleja > atención al cliente.
- [ ] Arquitectura MCP-first: expón los core systems como MCP servers. Evita el spaghetti de conectores ad-hoc.
- [ ] Evaluación antes que modelo: define el golden dataset, métricas de negocio (no solo accuracy) y CI/CD para prompts.
- [ ] Gobernanza IA desde el día 1: registro de modelos, risk assessment (EU AI Act), human oversight y plan de rollback.
- [ ] Talento híbrido: necesitas AI Engineers (no solo data scientists) que dominen LangGraph, RAG, evals e infraestructura GPU.
- [ ] Quick win medible < 12 semanas: clasificador documental, extractor de cláusulas o recomendador de coberturas. Demuestra valor y compra licencia.
Errores que siguen matando proyectos Insurtech IA (y cómo los evitamos)
- «Compramos Copilot/ChatGPT Enterprise y ya está» → sin RAG propio, alucina cláusulas. Solución: RAG híbrido + evaluación continua.
- «Fine-tuneamos Llama con nuestros PDFs» → catastrófico: olvida el conocimiento base, es caro y opaco. Solución: RAG + prompting + few-shots. Fine-tune solo si tienes > 100k ejemplos curados y las evals demuestran una ganancia > 5 puntos.
- «Agentes autónomos sin freno» → riesgo regulatorio y reputacional. Solución: LangGraph con interrupt nodes + policy engine (OPA) + auditoría inmutable.
- «Datos en la nube pública sin soberanía» → DORA/NIS2 lo prohíbe para sistemas críticos. Solución: vLLM/Ollama on-prem o híbrido + GPU soberana (AWS EU Soberano, Azure EU, proveedores locales).
- «Proyecto de TI, no de negocio» → sin KPIs de siniestralidad, conversión o coste. Solución: co-ownership negocio/TI desde el kickoff, con OKRs compartidos.
Próximos 18 meses: tendencias que ya estamos implantando
- Agentes multi-organización (A2A): broker ↔ aseguradora ↔ reasegurador ↔ perito intercambiando contexto vía MCP estandarizado. El protocolo Agent-to-Agent está emergiendo y será el siguiente estándar.
- Soberanía de datos como ventaja competitiva: las aseguradoras que mantienen sus modelos y datos en infraestructura soberana ganarán confianza del regulador y del cliente.
- De la automatización al autoaprendizaje: los agentes pasarán de ejecutar reglas a refinar sus propias políticas con evaluación continua y preference learning, siempre bajo supervisión humana.
Conclusión
La evolución tecnológica del mundo de los seguros ya no es cuestión de elegir entre un comparador y otro. Es una transformación de fondo: de procesar documentos a procesar decisiones, con agentes de IA fiables, trazables y gobernados. El sector que domine la capa de razonamiento —no el que tenga más herramientas— será el que gane margen, confianza y cuota.
En BAOSS llevamos 14 despliegues Insurtech en producción con métricas auditadas: siniestros de 45 a 11 días, suscripción de 14 días a 3,2 horas y cumplimiento DORA por diseño. No vendemos herramientas; vendemos arquitecturas que funcionan.
Pide tu diagnóstico de IA para aseguradoras y descubre el ROI real de tu digitalización →